
Aplazamiento VERI*FACTU
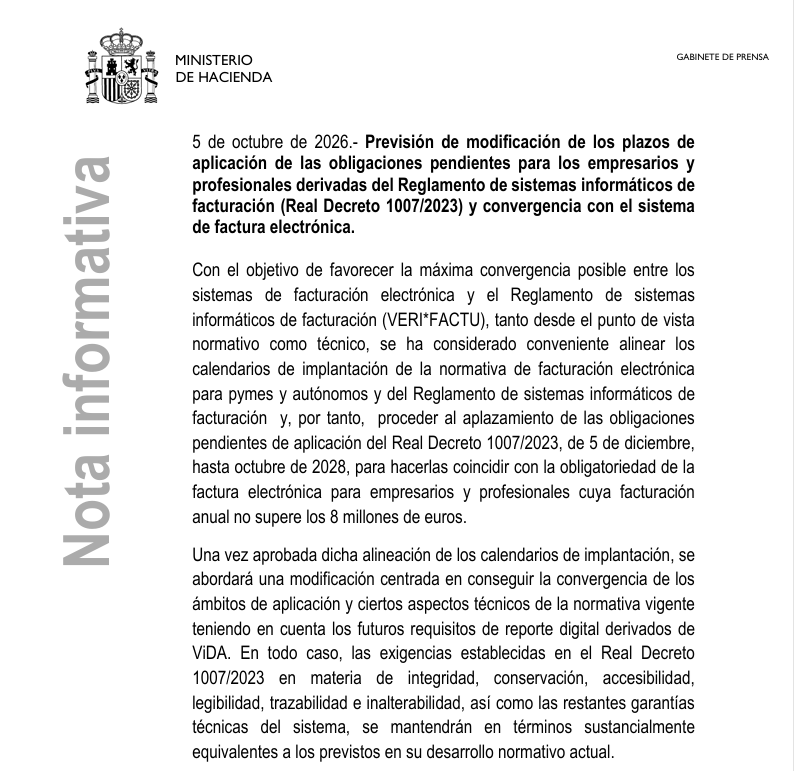
El pasado 5 de octubre el Ministerio de Hacienda anunció el aplazamiento de la entrada en vigor del sistema VERI*FACTU (Reglamento de Sistemas Informáticos de Facturación, Real Decreto 1007/2023) hasta octubre de 2028 para pymes y autónomos.
Según la nota informativa, la obligatoriedad del sistema se retrasa hasta octubre de 2028 con el fin de unificar el calendario y hacerlo coincidir con la implantación de la factura electrónica obligatoria.
Aunque se amplía el plazo, siguen vigentes las exigencias técnicas del sistema (integridad, conservación, accesibilidad, legibilidad, trazabilidad, inalterabilidad y uso de huellas hash o códigos QR).
VERI*FACTU sigue vigente. Sólo ha cambiado la fecha de obligatoriedad, y las empresas ya adaptadas a este sistema deben seguir utilizándolo con normalidad sin necesidad de deshacer cambios.
El anuncio se ha difundido a través de nota informativa del Ministerio de Hacienda, pero la modificación legal definitiva aún debe tramitarse y publicarse oficialmente en el Boletín Oficial del Estado.
Estamos, por tanto, a la espera de la publicación en el B.O.E que concrete con detalle el nuevo calendario, así como su armonización con la obligatoriedad del uso de la factura electrónica, que implicará (debe tenerse en cuenta) un aumento significativo en el nivel de complejidad de la implantación.
REGLAMENTO SIF/VERIFACTU
A partir de octubre 2028, todos los Sistemas Informáticos de Facturación (SIF) deberán cumplir de forma estricta con los requisitos establecidos por el reglamento establecido por el Real Decreto 1007/2023 de 5 de diciembre.
Dicho reglamento contempla la posibilidad de adherirse voluntariamente a la modalidad VERIFACTU, que consiste en el envío inmediato por medios electrónicos, de todos los registros de facturación en el mismo momento que se generen
¿QUÉ EXIGE EL REGLAMENTO?
Los Sistemas Informáticos de Facturación (SIF) deben cumplir estrictamente con los siguientes puntos:
- Garantía de la conservación, integridad, accesibilidad, trazabilidad, legibilidad e inalterabilidadde los registros de facturación, con especial distinción del concepto INALTERABILIDAD.
- Generación inmediata de un REGISTRO DE FACTURACIÓN DE ALTA por cada factura emitida que facilite la trazabilidad.
- Posibilidad de generar un REGISTRO DE FACTURACIÓN DE ANULACIÓN en casos de facturas emitidas por error.
- Añadir una HUELLA o “HASH” a cada registro de facturación.
- FIRMA ELECTRÓNICA de cada registro de facturación.
- Las facturas emitidas deberán incluir un CÓDIGO QR con datos identificativos
- la Agencia Tributaria podrá personarse en el lugar donde se encuentre o se utilice el sistema informático, y exigir el acceso inmediato a los registros de facturación.
- La Agencia Tributaria podrá REQUERIR y obtener copia de los registros de facturación que deberán ser suministrados mediante envío automático y seguro por medios electrónicos a su sede electrónica
- entidad productora del sistema informático CERTIFICARÁ, mediante una declaración responsable, que el sistema informático cumple con lo dispuesto en este Reglamento y en las especificaciones que, en su desarrollo, se aprueben mediante orden ministerial. La declaración responsable deberá constar por escrito y de modo visible en el propio sistema informático en cada una de sus versiones, así como para el cliente y el comercializador en el momento de la adquisición del producto.
VERIFACTU
Todos los sistemas informáticos de facturación, deberán disponer de una funcionalidad por la que Los obligados tributarios podrán remitir VOLUNTARIAMENTE a la Agencia Tributaria de forma automática, por medios electrónicos, todos los registros de facturación generados por los sistemas informáticos de facturación, en el mismo momento en que se generen. Es decir, factura a factura de forma inmediata
Los sistemas cuyo usuario active dicha modalidad tendrán la consideración de «SISTEMAS DE EMISIÓN DE FACTURAS VERIFICABLES» o «Sistemas VERI*FACTU».
La Agencia Tributaria entenderá que un obligado tributario opta por un «Sistema de emisión de facturas verificables» por el hecho de iniciar sistemáticamente la remisión de registros de facturación a la sede electrónica.
La opción en el uso VERI*FACTU, una vez iniciada, será obligatoria, como mínimo, hasta la finalización del año natural natural en el que se haya realizado el primer envío de los registros de facturación.